外匯攤平是什麼?攤平的風險與平均持倉價格的計算範例|上限的訂法
出現浮動虧損時,不知道該不該靠攤平加碼來拉低平均價格嗎?
結論是:攤平是增加承擔浮動虧損之手數的行為,若不先決定上限與停損,就很危險。
本文整理平均持倉價格的計算範例、浮動虧損擴大的方式、與有計畫分批進場的差異,以及替代方案。
本文重點
- 攤平是在浮動虧損的一側加碼的手法,手數增加後損益的波動幅度也會變大。
- 範例中平均持倉價格降到 1.0675,但 1.0550 時點的浮動虧損從 −250 USD 增為 −500 USD。
- 請先設好停損,即使分批,合計也控制在單次可承受虧損(資金的 2%)以內。
結論:攤平若不先決定上限與停損就很危險
- 攤平是在浮動虧損的一側增加手數的手法
- 平均持倉價格會下降,但相同波動下所產生的損益也會變大
- 手數增加後所需保證金也會增加,強制平倉會逼近
- 若要加碼,請先決定上限手數與停損位置
攤平是什麼?平均持倉價格的計算方法
攤平是指在出現浮動虧損的方向上,加買(加賣)同方向的部位,使平均持倉價格變得有利的手法。買進時稱為越跌越買,賣出時稱為越漲越賣。
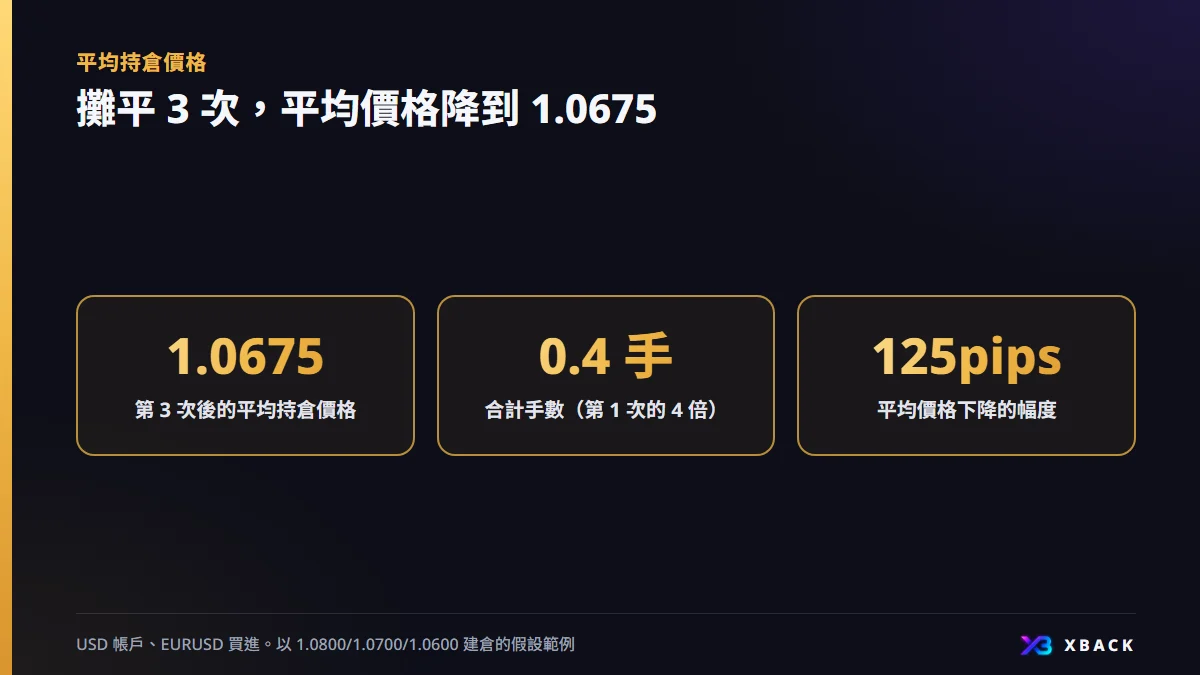
以 USD 帳戶的 EURUSD 買進為例。依序以 1.0800 買 0.1 手、1.0700 買 0.1 手、1.0600 買 0.2 手。
| 次數 | 成交價格 | 追加手數 | 合計手數 | 平均持倉價格 |
|---|---|---|---|---|
| 第 1 次 | 1.0800 | 0.1 | 0.1 | 1.0800 |
| 第 2 次 | 1.0700 | 0.1 | 0.2 | 1.0750 |
| 第 3 次 | 1.0600 | 0.2 | 0.4 | 1.0675 |
算式為 (1.0800×0.1+1.0700×0.1+1.0600×0.2)÷0.4。分子為 0.108+0.107+0.212=0.427,0.427÷0.4=1.0675。平均價格比 1.0800 下降了 125pips。
浮動虧損如何擴大?以 1.0550 時點比較
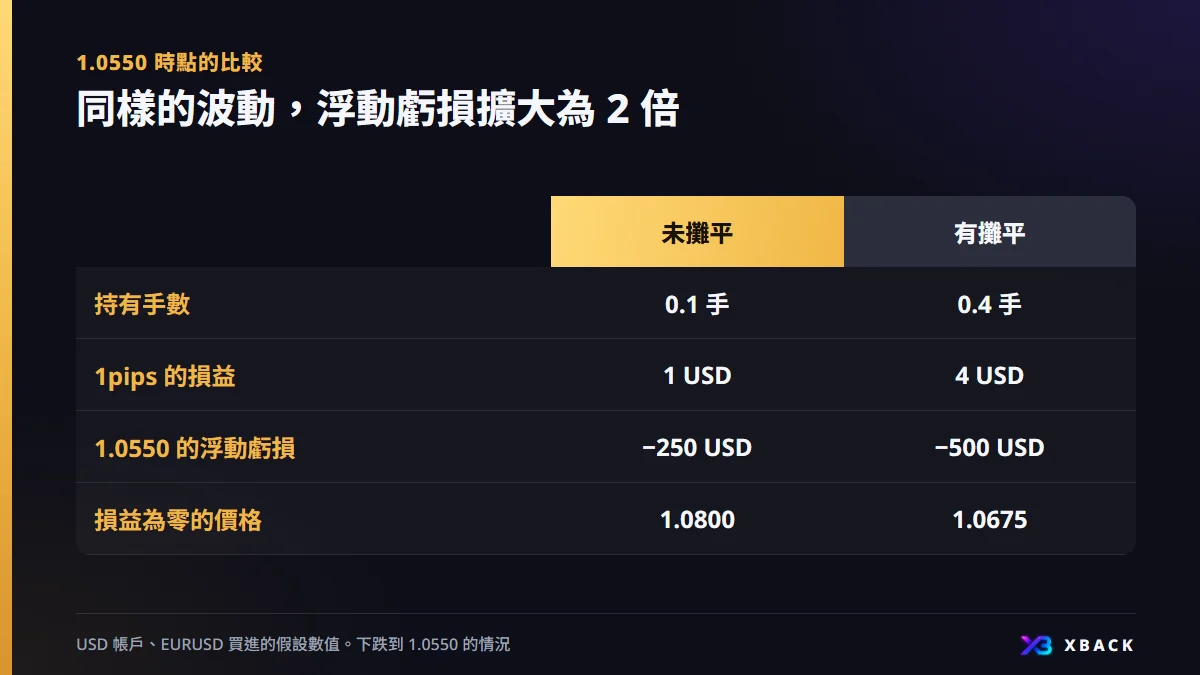
假設價格下跌到 1.0550。0.1 手為 1pips=1 USD,0.4 手為 1pips=4 USD。
- 未攤平(0.1 手):從 1.0800 下跌 250pips,250×1 USD=−250 USD
- 有攤平(0.4 手):從平均 1.0675 下跌 125pips,125×4 USD=−500 USD
由於平均價格下降,回到損益為零的價格,從 1.0800 拉近到 1.0675。不過,相同波動下所產生的損益也變成 4 倍。若逆行持續,浮動虧損會以加倍的速度增加。
對保證金維持率與強制平倉的影響
手數增加後,所需保證金也會增加。有效保證金因浮動虧損而減少,同時所需保證金又膨脹,因此保證金維持率會受到雙重壓低。
- 浮動虧損增加:有效保證金減少
- 手數增加:所需保證金增加
- 兩者的影響使保證金維持率下降,強制平倉逼近
發生強制平倉的維持率水準,依券商而異。數值的看法請見相關專欄,水準則請至各券商的官方頁面確認。
攤平與有計畫的分批進場有何不同
雖然同樣是在價格下跌時加碼,內容卻截然不同。差別在於是否依事先決定的規則行動。
| 觀點 | 攤平 | 有計畫的分批進場 |
|---|---|---|
| 上限手數 | 未決定,持續增加 | 事先決定合計的上限 |
| 停損位置 | 取消或挪動 | 先設好,並以整體來遵守 |
| 加碼的依據 | 因為跌了、覺得價位便宜 | 事先決定的價格區間或條件 |
| 加碼的目的 | 想消除浮動虧損 | 因應預期內的波動 |
絕對不能做的 4 種攤平
- 取消或挪動停損之後再加碼
- 不決定資金上限,持續增加手數
- 在指標公布或重要事件前後加碼
- 以贈金撐大的餘額為依據而加碼
指標前後的波動容易變得劇烈,加碼之後立刻逆行的話,虧損會一口氣擴大。經濟指標的看法也請參考相關專欄。
贈金多半附有出金條件,不一定如餘額表面上看起來那樣可以自由運用。條件因券商而異,請至官方頁面確認。
馬丁格爾型 EA 的風險:加倍擴大的機制
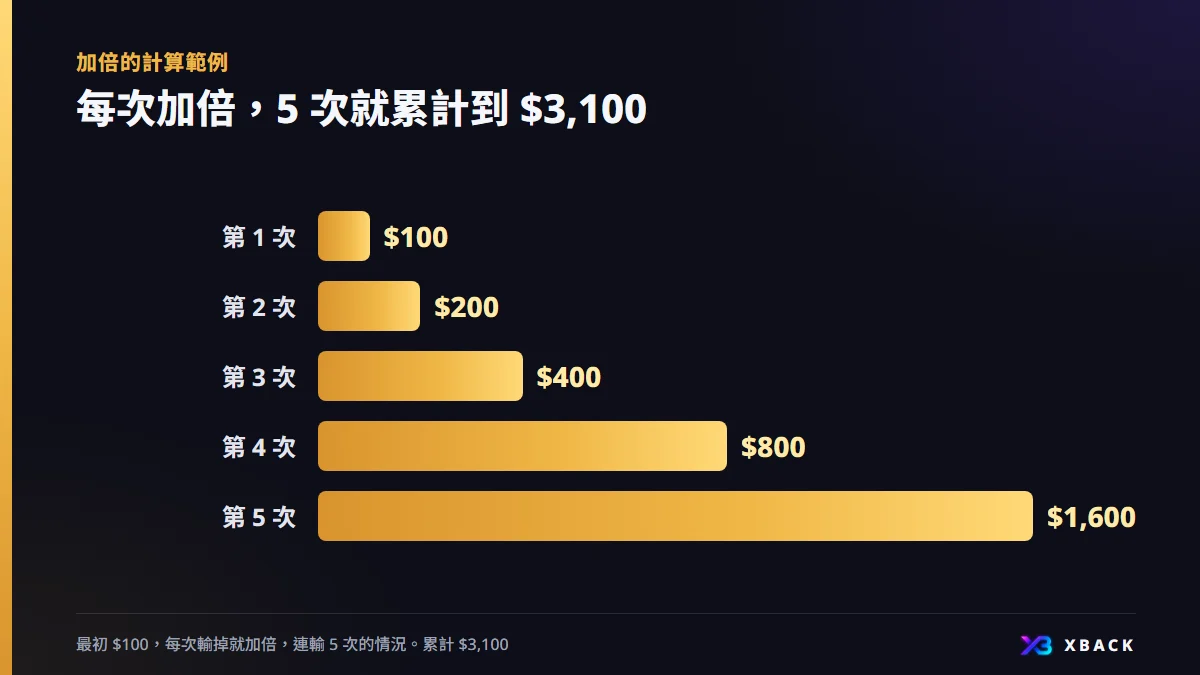
馬丁格爾法是每次輸掉就將下一次的交易量加倍,想靠一次獲勝把虧損一併賺回來的想法。與攤平相同,都是在虧損的一側增加部位。
計算範例如下:最初的交易額為 $100,每次輸掉就加倍,連續輸 5 次。從第 1 次起依序為 $100、$200、$400、$800、$1,600。
累計為 100+200+400+800+1,600=$3,100。光是第 5 次的 $1,600,就超過先前的累計 $1,500。
- 是否設有倍率的上限與最大手數
- 是否設有停損,或是否設定成可以取消停損
- 連續虧損時的最大回撤,是否已用模擬帳戶或回測確認過
不依賴攤平的替代方案與可承受虧損的訂法
基本做法是先設好停損,再由此反推手數。廣為人知的想法是將單次的可承受虧損控制在資金的 2% 以內。
- 1
先決定停損位置
進場之前,先決定要撤退的價格。
- 2
將可承受虧損控制在 2% 以內
餘額 $10,000 的話,單次可承受虧損為 $200。
- 3
由停損幅度算出手數
以可承受虧損,除以停損幅度的損益來求得。
- 4
若要分批,合計也在 2% 以內
即使分成多次,也要讓虧損合計不超過可承受金額。
- 5
觸及停損就撤退
不要靠加碼拖延,在決定的位置結束。
例如合計 0.2 手的話 1pips=2 USD,因此從平均持倉價格逆行 100pips 的位置,就是虧損 $200 的參考。計算步驟也可在相關專欄中確認。
攤平與現金回饋的關係
許多現金回饋是依交易量計算的機制。即使因攤平而交易量增加,也不一定能填補虧損。
- 回饋金額尚未確定,將於上線時刊登在各券商頁面
- 請勿當作填補虧損的收入來指望
- 請勿為了回饋而增加手數或交易次數
輸入餘額與手數,即可確認距離強制平倉還有多少空間。加碼之前,請先以數字確認餘裕。
計算強制平倉水準常見問題
Q.外匯的攤平是什麼?
是在出現浮動虧損的方向上,加買(加賣)同方向的部位,使平均持倉價格變得有利的手法。買進時稱為越跌越買,賣出時稱為越漲越賣,手數增加多少,虧損的波動幅度也會跟著變大。
Q.攤平的平均持倉價格要怎麼計算?
將各部位的價格×手數的合計,除以合計手數。例如 1.0800 買 0.1 手、1.0700 買 0.1 手、1.0600 買 0.2 手的話,0.427÷0.4,平均為 1.0675。
Q.攤平一定會失敗嗎?
不能說一定會失敗。不過,沒有上限手數也沒有停損的加碼,一旦逆行持續,虧損會急遽變大。一般認為應與事先決定了合計可承受虧損的分批進場區分開來看。
Q.已經攤平了,該怎麼辦?
首先寫出目前的合計手數、浮動虧損與停損位置。若已超過可承受虧損,可以選擇停止加碼並減少手數。難以判斷時,請重新檢視交易紀錄並整理原因。
本文僅供資訊提供,並非投資建議。條件可能變更,最新資訊請至各券商的官方頁面確認。海外外匯與CFD交易有損失超過本金的風險。