วิธีแบ็กเทสต์ MT5 | ใช้ Strategy Tester และวิธีอ่านผล
อยากแบ็กเทสต์ใน MT5 แต่มีหัวข้อตั้งค่าเยอะจนลังเลอยู่หรือเปล่า
สรุปคือ ให้ทำเงื่อนไขให้ใกล้เคียงการเทรดจริง แล้วดูผลจากตัวเลขหลายตัวประกอบกัน
บทความนี้สรุปวิธีเปิด Strategy Tester ความต่างของโมเดล วิธีอ่านผล ข้อควรระวัง และขั้นตอนจนถึงฟอร์เวิร์ดเทสต์
สรุปประเด็นสำคัญ
- แบ็กเทสต์ของ MT5 ทำด้วย Strategy Tester โดยตั้งเงื่อนไขให้ใกล้การเทรดจริงแล้วดูจากตัวเลข
- ดูผลโดยรวมกำไรขาดทุนรวม โปรฟิตแฟกเตอร์ ดรอว์ดาวน์สูงสุด จำนวนการเทรด และค่าคาดหวังเข้าด้วยกัน
- ระวัง Over-optimization และการตั้งสเปรด แล้วผ่านฟอร์เวิร์ดเทสต์ในเดโมก่อนใช้งานจริง
สรุป: แบ็กเทสต์ให้ตั้งเงื่อนไขให้ตรงกันแล้วดูจากตัวเลข
- แบ็กเทสต์คือวิธีทดสอบวิธีเทรดหรือ EA ด้วยข้อมูลในอดีต
- เปิด Strategy Tester ได้จากเมนู View หรือ Ctrl+R
- โมเดลมีทั้งความแม่นยำและความเร็วที่ต้องแลกกัน จึงควรใช้แยกเป็นขั้น ๆ
- แม้ผลออกมาดี ก็ควรผ่านฟอร์เวิร์ดเทสต์ในบัญชีเดโมก่อนนำไปใช้
แบ็กเทสต์คืออะไร: วัตถุประสงค์และข้อจำกัด
แบ็กเทสต์คือการทดสอบโดยนำกฎไปรันกับข้อมูลตลาดในอดีตเพื่อตรวจผลงาน ช่วยให้ตรวจลักษณะนิสัยของวิธีเทรดหรือ EA ได้โดยไม่ใช้เงินจริง
- ตรวจได้ว่ากฎทำงานตามที่คาดไว้หรือไม่
- เห็นขนาดของการแพ้จากตัวเลขอย่างดรอว์ดาวน์สูงสุด
- เปรียบเทียบความต่างเมื่อเปลี่ยนล็อตได้ภายใต้เงื่อนไขเดียวกัน
- คัดการตั้งค่าที่ไม่เหมาะอย่างชัดเจนออกได้ก่อนใช้งานจริง
อย่างไรก็ตาม การเคยชนะในอดีตไม่ได้รับประกันว่าจะชนะในอนาคต การคิดว่าแบ็กเทสต์เป็นเครื่องมือหาจุดที่ไม่ผ่าน ไม่ใช่หลักฐานว่าผ่าน จะปลอดภัยกว่า
วิธีเปิด Strategy Tester และหัวข้อตั้งค่า
ใน MT5 เลือก Strategy Tester จากเมนู View หรือกด Ctrl+R ก็เปิดได้ เมื่อเปิดแล้ว ให้กำหนดหัวข้อต่อไปนี้ตามลำดับ ศูนย์กลางของการทดสอบคือ EA (ระบบเทรดอัตโนมัติ)
| หัวข้อ | เนื้อหา | แนวทางกำหนด |
|---|---|---|
| Expert (EA) | EA ที่จะทดสอบ | เลือก EA ที่ต้องการทดสอบ |
| Symbol (สัญลักษณ์) | คู่สกุลเงินที่ทดสอบ | ให้ตรงกับสัญลักษณ์ที่เทรดจริง |
| Timeframe (กรอบเวลา) | กรอบเวลาของกราฟที่ใช้ทดสอบ | ให้ตรงกับกรอบเวลาที่ EA ออกแบบไว้ |
| Date (ช่วงเวลา) | ช่วงวันที่ที่ทดสอบ | ให้ยาวพอที่จะมีทั้งขาขึ้น ขาลง และไซด์เวย์ |
| Modelling (โมเดล) | วิธีจำลองการเคลื่อนไหวของราคา | เปรียบเทียบความต่างในหัวข้อถัดไป |
| Deposit (เงินทุนเริ่มต้น) | เงินทุนตอนเริ่มทดสอบ | ให้ใกล้เคียงจำนวนที่จะใช้จริง (เช่น $1,000) |
| Leverage (เลเวอเรจ) | อัตราที่ใช้ในการทดสอบ | ให้ตรงกับการตั้งค่าบัญชีจริง |
ความต่างของโมเดล: เปรียบเทียบความแม่นยำและความเร็ว
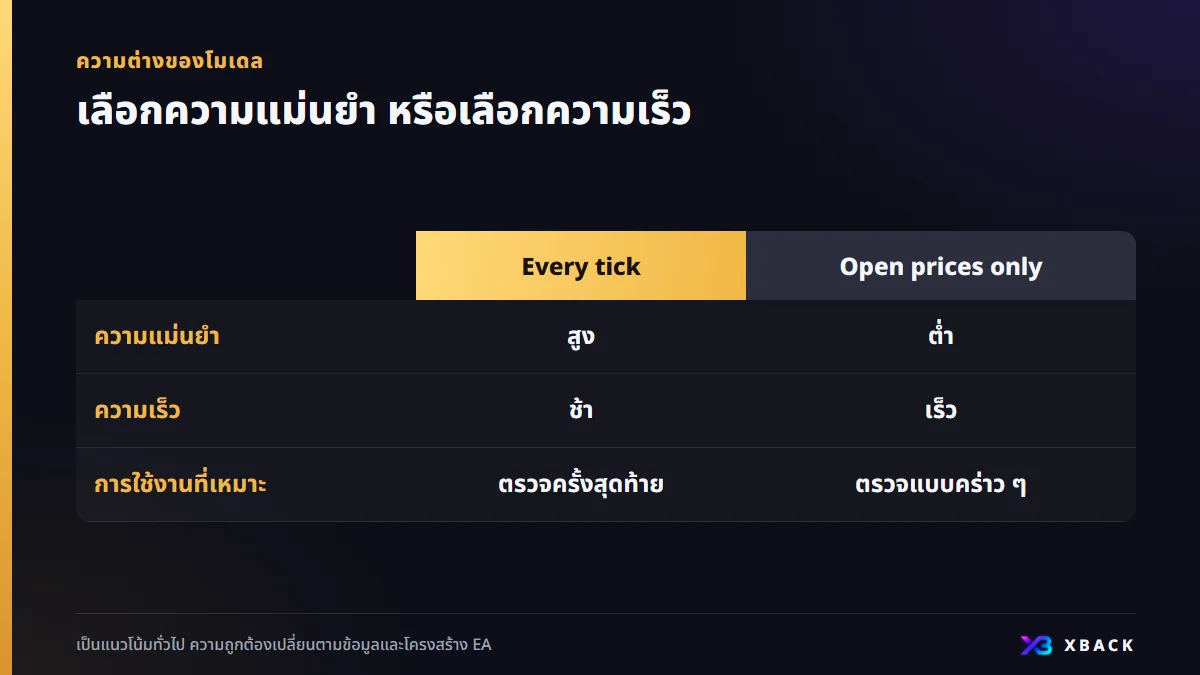
โมเดลคือการตั้งค่าว่าจะจำลองการเคลื่อนไหวของราคาในอดีตละเอียดแค่ไหน ยิ่งละเอียดยิ่งใกล้ความจริง แต่ใช้เวลามากขึ้น
| โมเดล | ความแม่นยำ | ความเร็ว | การใช้งานที่เหมาะ |
|---|---|---|---|
| Every tick | สูง | ช้า | ตรวจสอบครั้งสุดท้าย |
| 1 minute OHLC | ปานกลาง | ปานกลาง | วิธีเทรดที่คิดเป็นหน่วยหลายชั่วโมง |
| Open prices only | ต่ำ | เร็ว | ตรวจแบบคร่าว ๆ |
Open prices only เหมาะกับ EA ที่ทำงานเฉพาะตอนแท่งเทียนปิดแล้ว ส่วน EA ที่ซื้อขายถี่ในระยะสั้น หากไม่ใช้ Every tick ผลมักคลาดเคลื่อน วิธีประหยัดเวลาคือคัดด้วยโมเดลที่เร็วก่อน แล้วค่อยทดสอบละเอียดเฉพาะตัวที่มีแนวโน้มดี
วิธีอ่านผล: ดูตัวเลข 5 ตัวประกอบกัน
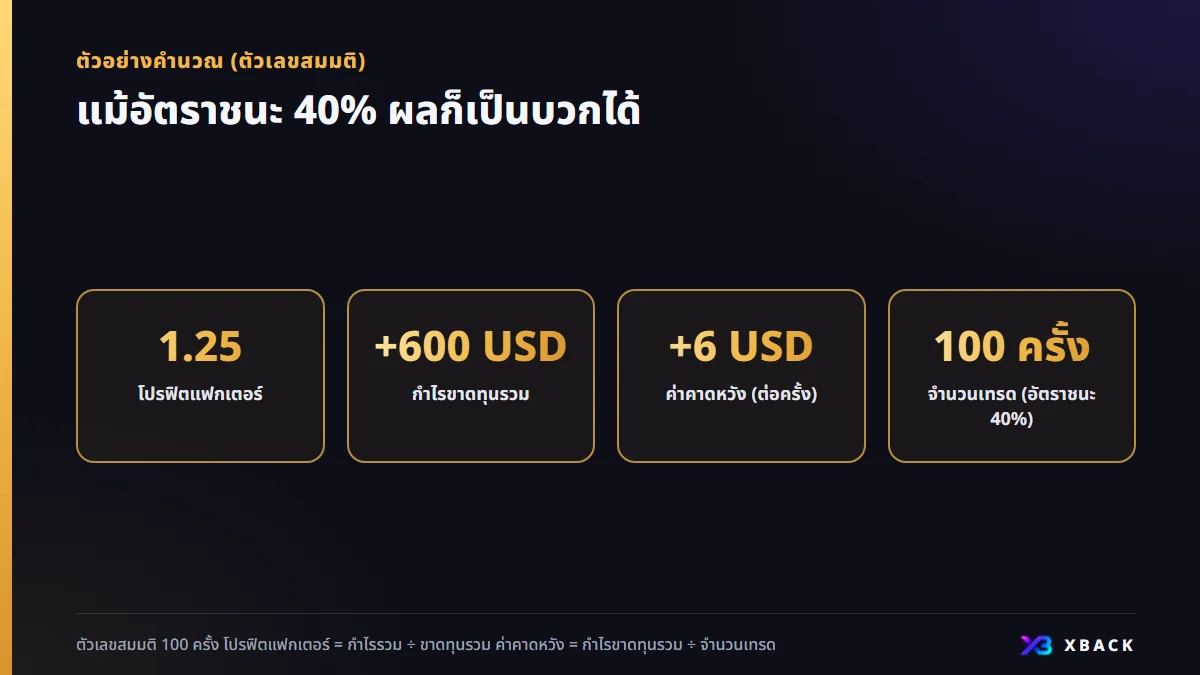
เมื่อทดสอบเสร็จ จะมีผลอย่างกำไรขาดทุนรวมและจำนวนการเทรดแสดงออกมา อย่าตัดสินจากตัวเลขตัวเดียว ให้ดูหลายตัวเป็นชุดเดียวกัน
| ตัวชี้วัด | ความหมาย | แนวทางการอ่าน |
|---|---|---|
| กำไรขาดทุนรวม | ผลรวมกำไรขาดทุนของทุกการเทรด | แม้เป็นบวก ก็ต้องดูร่วมกับตัวเลขอื่น |
| โปรฟิตแฟกเตอร์ | กำไรรวม ÷ ขาดทุนรวม | หากเกิน 1 แปลว่ากำไรมากกว่าขาดทุน |
| ดรอว์ดาวน์สูงสุด | ขนาดที่สินทรัพย์ตกลงมากที่สุด | ตรวจว่าเป็นจำนวนที่ตัวเองรับไหวหรือไม่ |
| จำนวนการเทรด | จำนวนครั้งซื้อขายระหว่างทดสอบ | ถ้าน้อย มีโอกาสสูงที่ผลจะเกิดจากความบังเอิญ |
| ค่าคาดหวัง | กำไรขาดทุนเฉลี่ยต่อครั้ง | ตรวจว่ายังเป็นบวกหลังหักต้นทุน |
สมมติว่าได้ผลดังต่อไปนี้ ตัวเลขทั้งหมดเป็นตัวอย่างคำนวณ
- จำนวนการเทรด 100 ครั้ง ชนะ 40 ครั้ง แพ้ 60 ครั้ง (อัตราชนะ 40%)
- กำไรรวม 3,000 USD (ชนะ 1 ครั้งเฉลี่ย 75 USD)
- ขาดทุนรวม 2,400 USD (แพ้ 1 ครั้งเฉลี่ย 40 USD)
- กำไรขาดทุนรวมคือ 3,000 − 2,400 = +600 USD
- โปรฟิตแฟกเตอร์คือ 3,000 ÷ 2,400 = 1.25
- ค่าคาดหวังคือ 600 ÷ 100 = +6 USD ต่อครั้ง
แม้อัตราชนะ 40% หากชนะได้ก้อนใหญ่ ผลก็เป็นบวกได้ จึงตัดสินดีร้ายจากอัตราชนะอย่างเดียวไม่ได้ ส่วนดรอว์ดาวน์สูงสุด ต้องตรวจเสมอว่าเป็นจำนวนที่รับไหวหรือไม่
4 ข้อควรระวังที่พลาดง่ายในแบ็กเทสต์
การปรับแต่งเกินจริง (Over-optimization / Curve Fitting)
หากปรับค่าตั้งให้เข้ากับข้อมูลในอดีตอย่างละเอียด จะกลายเป็นค่าที่เหมาะกับช่วงเวลานั้นเท่านั้น เรียกว่า Over-optimization ทำให้ผลงานพังได้ง่ายในตลาดอนาคต วิธีรับมือคือตรวจผลในช่วงเวลาที่ไม่ได้ใช้ปรับแต่งด้วย
ตั้งค่าสเปรดไม่ตรงกับของจริง
หากสเปรดในเทสเตอร์แคบกว่าของจริง ผลงานจะดูดีกว่าความเป็นจริง ควรตรวจความกว้างทั้งยามปกติและยามขยาย แล้วลองด้วยค่าที่กว้างกว่าเล็กน้อย จะเป็นการประเมินด้านที่ปลอดภัย สเปรดต่างกันไปตามโบรกเกอร์ โปรดตรวจสอบจากหน้าทางการ
มองข้ามค่าคอมมิชชันและสวอป
ตามประเภทบัญชี อาจมีค่าคอมมิชชันการซื้อขาย และสำหรับ EA ที่ถือสถานะข้ามวัน สวอปก็กระทบกำไรขาดทุน ให้ตรวจว่ารวมอยู่ในผลหรือไม่ ถ้าไม่รวม ให้หักออกเอง
คุณภาพข้อมูลและราคาเข้าออเดอร์ที่คลาดเคลื่อน
ข้อมูลราคาที่ใช้ทดสอบ คุณภาพต่างกันไปตามแหล่งที่มาและช่วงเวลา หากมีช่วงที่ข้อมูลขาดหาย ผลอาจบิดเบี้ยว ในการเทรดจริงยังมีสลิปเพจเพิ่มเข้ามาด้วย
ขั้นตอนจนถึงฟอร์เวิร์ดเทสต์
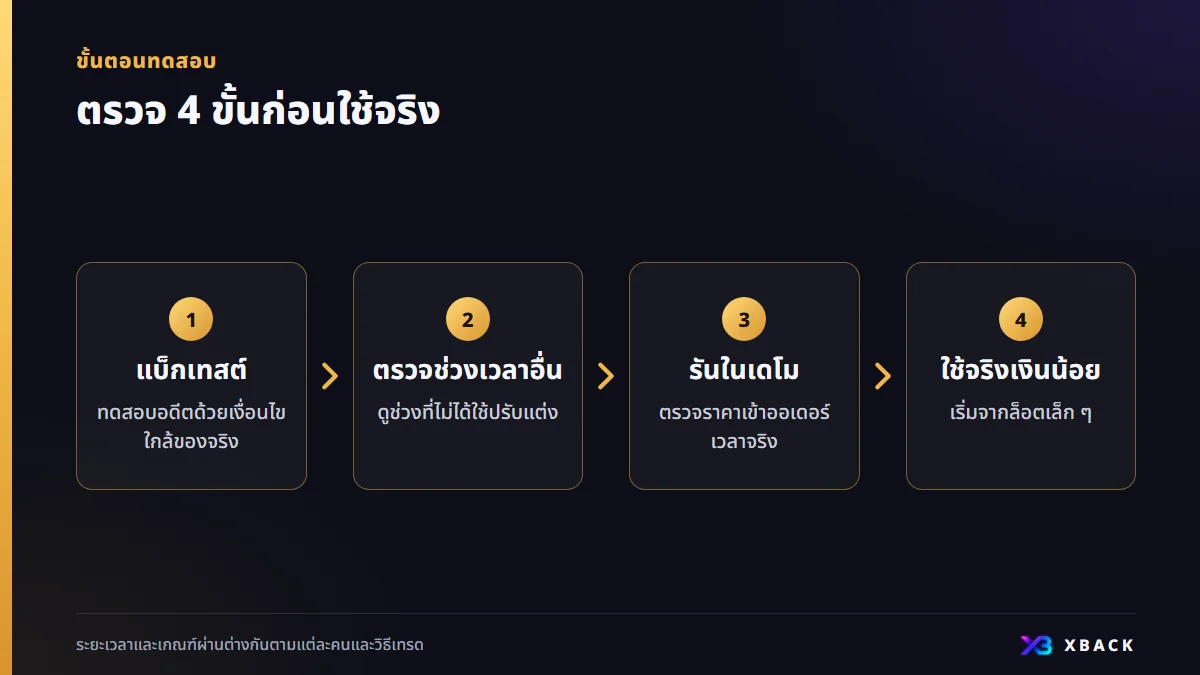
ฟอร์เวิร์ดเทสต์คือการทดสอบโดยปล่อยเวลาจริงเดินไปในบัญชีเดโมเป็นต้น ช่วยตรวจความคลาดเคลื่อนของราคาเข้าออเดอร์และปัญหาของสภาพแวดล้อมการใช้งานที่แบ็กเทสต์มองไม่เห็น ให้เขียนเกณฑ์ผ่านไว้ก่อนตั้งแต่แรก
- 1
แบ็กเทสต์
ทดสอบอดีตด้วยเงื่อนไขที่ใกล้เคียงของจริง ตั้งสเปรดและเงินทุนให้ใกล้การใช้งานจริงด้วย
- 2
ตรวจในช่วงเวลาอื่น
ดูผลในช่วงที่ไม่ได้ใช้ปรับแต่ง หากพังตรงนี้ ให้สงสัยว่าเป็น Over-optimization
- 3
รันในเดโม
ตรวจความคลาดเคลื่อนของราคาเข้าออเดอร์ในเวลาจริง ระยะเวลาไม่มีข้อกำหนดตายตัว หากครอบคลุมสภาพตลาดหลายแบบจะอุ่นใจกว่า
- 4
ใช้จริงด้วยเงินจำนวนน้อย
เริ่มจากล็อตเล็ก ๆ จดบันทึกการเทรดไปด้วย แล้วตัดสินว่าเป็นไปตามเกณฑ์หรือไม่
แคชแบ็กไม่รวมอยู่ในตารางผลงาน
ตารางผลของแบ็กเทสต์ไม่รวมแคชแบ็ก หากต้องการนำเงินคืนมาคิดด้วย ให้คำนวณแยกต่างหากจากปริมาณการซื้อขาย ยอดเงินคืนยังไม่ยืนยัน และจะลงในหน้าของแต่ละโบรกเกอร์เมื่อเปิดตัว
- คำนวณประมาณการเงินคืนแยกเป็นอีกแถวหนึ่งต่างหากจากกำไรขาดทุนรวม
- อย่าเลือก EA ที่ผลงานไม่ดีเพราะเงินคืน
- วิธีเทรดที่เทรดถี่ ยิ่งได้รับผลจากเงินคืนมากขึ้นง่าย
- ไม่ว่าจะมีเงินคืนหรือไม่ ให้ตรวจก่อนว่ากำไรขาดทุนเป็นบวกหรือไม่
ใส่อัตราชนะและกำไรขาดทุนเฉลี่ย เพื่อคำนวณค่าคาดหวังต่อครั้ง ลองเทียบกับผลแบ็กเทสต์
ตรวจสอบด้วยเครื่องมือค่าคาดหวังคำถามที่พบบ่อย
Q.EA ที่ชนะในแบ็กเทสต์ จะชนะในการใช้งานจริงด้วยหรือไม่
ไม่มีการรับประกัน Over-optimization ที่ปรับให้เข้ากับข้อมูลในอดีตมากเกินไป และผลของสเปรดที่ไม่ตรงกับของจริง อาจทำให้ผลงานตกลงในการใช้งานจริง ควรตรวจในช่วงเวลาอื่นและทำฟอร์เวิร์ดเทสต์ในเดโมคั่นก่อน
Q.ควรเลือกโมเดลอะไร
โดยทั่วไปการตรวจครั้งสุดท้ายใช้ Every tick อีกวิธีคือคัดคร่าว ๆ ด้วยโมเดลที่เร็ว เช่น Open prices only ก่อน แล้วทดสอบละเอียดเฉพาะตัวที่มีแนวโน้มดี Open prices only เหมาะกับ EA ที่ทำงานเฉพาะตอนแท่งเทียนปิด
Q.โปรฟิตแฟกเตอร์ควรเป็นเท่าไร
ไม่มีเกณฑ์ตายตัว หากเกิน 1 กำไรจะมากกว่าขาดทุน แต่ถ้าจำนวนการเทรดน้อยก็อาจเป็นความบังเอิญ ควรตัดสินร่วมกับดรอว์ดาวน์สูงสุด ค่าคาดหวัง และต้นทุนด้วย
Q.ควรทำฟอร์เวิร์ดเทสต์นานเท่าไร
ไม่มีระยะเวลาตายตัว หลายคนทำราวไม่กี่สัปดาห์ถึงไม่กี่เดือน เพื่อให้ครอบคลุมสภาพตลาดหลายแบบ ให้ให้ความสำคัญกับการผ่านเกณฑ์ที่กำหนดไว้ล่วงหน้ามากกว่าระยะเวลา
บทความนี้จัดทำเพื่อให้ข้อมูลเท่านั้น ไม่ใช่คำแนะนำด้านการลงทุน เงื่อนไขอาจมีการเปลี่ยนแปลง โปรดตรวจสอบข้อมูลล่าสุดที่หน้าทางการของแต่ละโบรกเกอร์ การเทรด FX และ CFD ต่างประเทศมีความเสี่ยงที่จะขาดทุนเกินเงินต้น