MT5 バックテストのやり方|ストラテジーテスターの使い方と見方
MT5でバックテストをしたいのに、設定項目が多くて迷っていませんか。
結論は、条件を実際の取引に近づけて、結果を複数の数字で見ることです。
この記事では、ストラテジーテスターの開き方、モデルの違い、結果の見方、注意点、フォワードテストまでの手順を整理します。
この記事の要点
- MT5のバックテストはストラテジーテスターで行い、条件を実際に近づけて数字で見ます。
- 結果は総損益・プロフィットファクター・最大ドローダウン・取引数・期待利得を組み合わせて見ます。
- 過剰最適化やスプレッド設定に注意し、デモのフォワードテストを挟んでから実運用に移ります。
結論:バックテストは条件をそろえて数字で見る
- バックテストは、過去データで手法やEAを試す検証方法
- ストラテジーテスターは、表示メニューかCtrl+Rで開く
- モデルは精度と速さのトレードオフなので、段階的に使い分ける
- 良い結果が出ても、デモのフォワードテストを挟んでから使う
バックテストとは?やる目的と限界
バックテストとは、過去の相場データでルールを動かし、成績を確かめる検証です。実資金を使わずに、手法やEAの癖を調べられます。
- ルールが想定どおりに動くかを確認できる
- 最大ドローダウンなどの数字で、負け方の大きさを把握できる
- ロットを変えたときの違いを、同じ条件で比べられる
- 実運用の前に、明らかに合わない設定を除外できる
ただし、過去に勝てたことは、将来も勝てる保証にはなりません。バックテストは合格の証明ではなく、不合格を見つける道具と考えるのが安全です。
ストラテジーテスターの開き方と設定項目
MT5では、表示メニューからストラテジーテスターを選ぶか、Ctrl+Rを押すと開けます。開いたら、次の項目を順に決めます。検証の中心になるのは、EA(自動売買)です。
| 項目 | 内容 | 決め方の目安 |
|---|---|---|
| エキスパート | 検証するEA | 検証したいEAを選ぶ |
| 銘柄 | 検証する通貨ペアなど | 実際に取引する銘柄に合わせる |
| 時間足 | 検証に使うチャートの足 | EAが想定する足にそろえる |
| 期間 | 検証する日付の範囲 | 上昇・下落・レンジを含む長さにする |
| モデル | 値動きの再現方法 | 次の節で違いを比較する |
| 初期証拠金 | 検証開始時の資金 | 実際に使う額に近づける(例:$1,000) |
| レバレッジ | 検証で使う倍率 | 実際の口座の設定に合わせる |
モデルの違い:精度と速さの比較
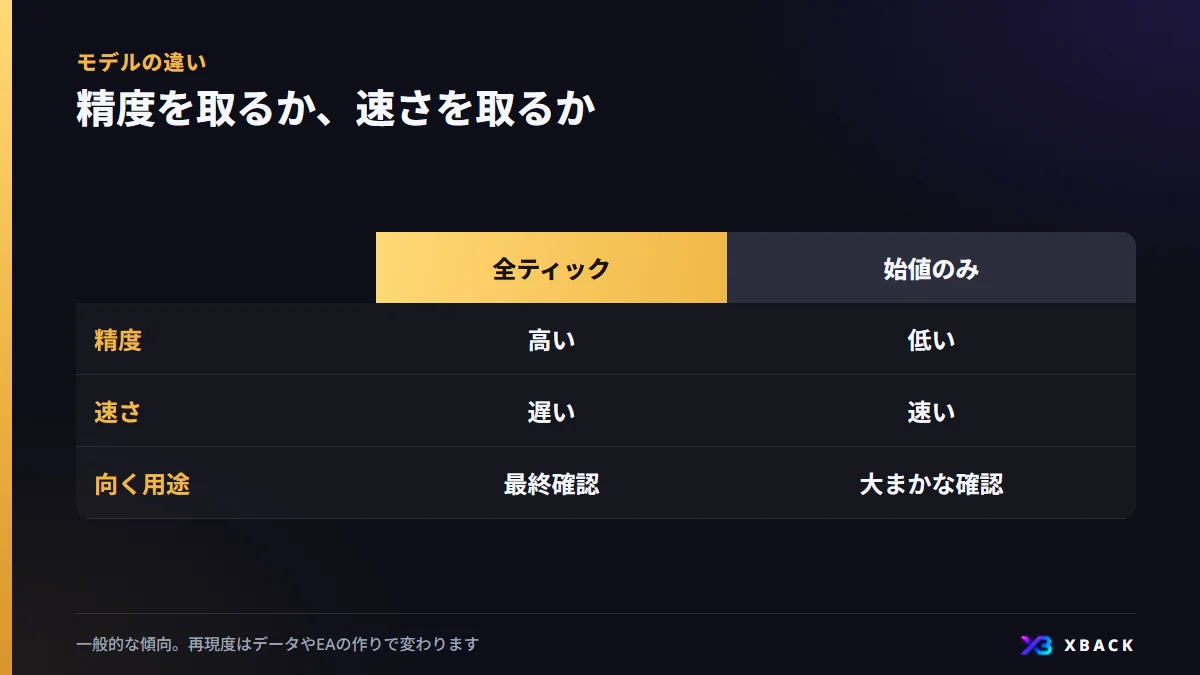
モデルは、過去の値動きをどこまで細かく再現するかを決める設定です。細かいほど実際に近づきますが、時間がかかります。
| モデル | 精度 | 速さ | 向く用途 |
|---|---|---|---|
| 全ティック | 高い | 遅い | 最終確認 |
| 1分足OHLC | 中程度 | 中程度 | 数時間単位の手法 |
| 始値のみ | 低い | 速い | 大まかな確認 |
始値のみは、足が確定したときだけ動くEAに向いた設定です。短期で何度も売買するEAは、全ティックでないと結果がずれやすくなります。まず速いモデルで絞り、有望なものだけを細かく検証すると時間を節約できます。
結果の見方:5つの数字を組み合わせる
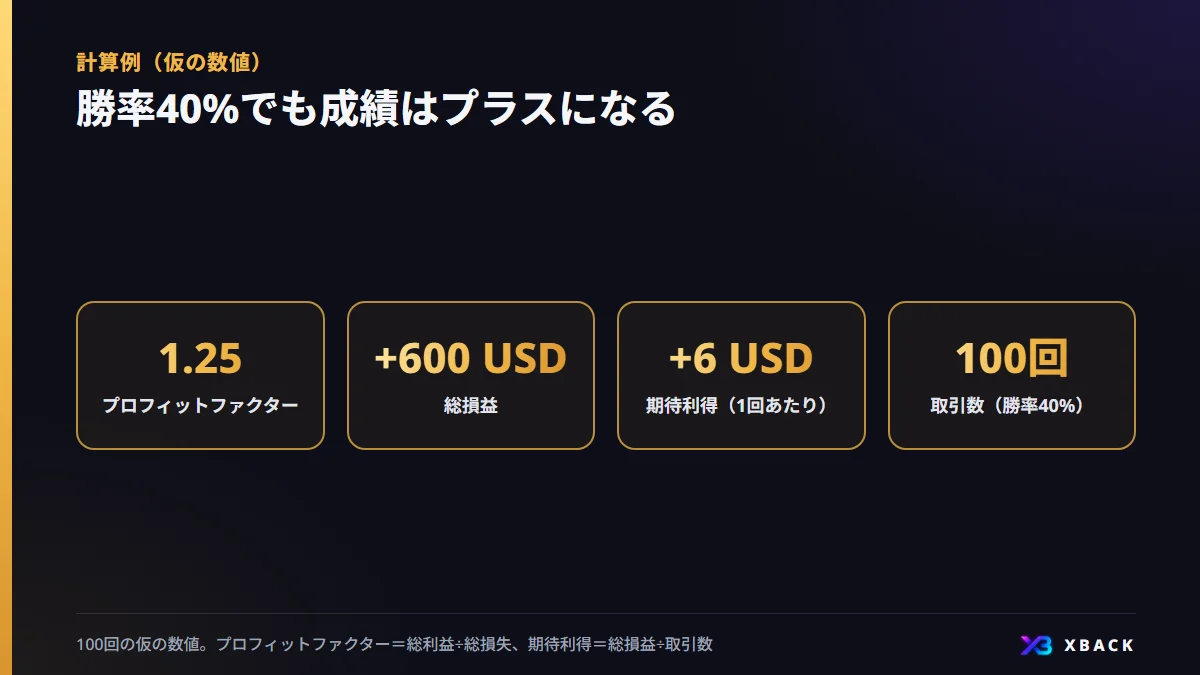
テストが終わると、総損益や取引数などの結果が出ます。1つの数字だけで判断せず、複数をセットで見ます。
| 指標 | 意味 | 見方の目安 |
|---|---|---|
| 総損益 | 全取引の損益の合計 | プラスでも、他の数字と合わせて見る |
| プロフィットファクター | 総利益÷総損失 | 1を超えると、利益が損失を上回る |
| 最大ドローダウン | 資産の最大の落ち込み幅 | 自分が耐えられる額かを確認する |
| 取引数 | 検証中の売買回数 | 少ないと、偶然の結果の可能性が高い |
| 期待利得 | 1回あたりの平均損益 | コストを引いてもプラスか確認する |
仮に、次のような結果が出たとします。数字はすべて計算例です。
- 取引数は100回、勝ちは40回、負けは60回(勝率40%)
- 総利益は3,000 USD(勝ち1回の平均は75 USD)
- 総損失は2,400 USD(負け1回の平均は40 USD)
- 総損益は、3,000 − 2,400 = +600 USD
- プロフィットファクターは、3,000 ÷ 2,400 = 1.25
- 期待利得は、600 ÷ 100 = 1回あたり+6 USD
勝率が40%でも、勝ちが大きければプラスになります。勝率だけで良し悪しは決まりません。最大ドローダウンは、耐えられる額かを必ず確認します。
バックテストで失敗しやすい4つの注意点
過剰最適化(カーブフィッティング)
設定値を過去データに合わせて細かく調整すると、その期間にだけ合う設定になります。これを過剰最適化と呼び、将来の相場では成績が崩れやすくなります。調整に使わなかった期間でも結果を確認するのが対策です。
スプレッドの設定が実際と違う
テスターのスプレッドが実際より狭いと、成績が実際より良く出ます。平常時と拡大時の幅を確認し、やや広めで試すと安全側の見積もりになります。スプレッドは業者ごとに異なるため、公式ページで確認してください。
手数料とスワップを見落とす
口座タイプによっては、取引手数料がかかる場合があります。ポジションを持ち越すEAでは、スワップも損益に影響します。結果に含まれているかを確かめ、含まれないなら自分で差し引きます。
データの品質と約定のずれ
テストに使う価格データは、取得元や期間によって品質が異なります。欠けのある期間を含むと、結果がゆがむことがあります。実際の取引では、スリッページも加わります。
フォワードテストまでの手順
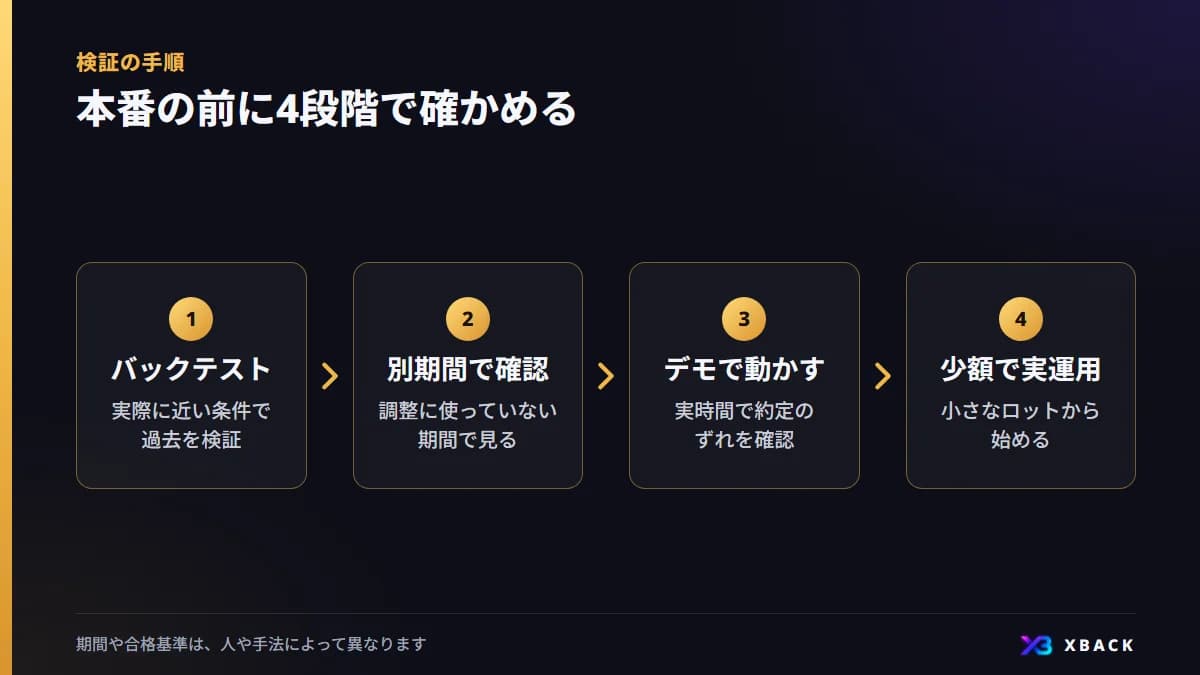
フォワードテストとは、デモ口座などで実際の時間を進めながら検証することです。バックテストで見えない約定のずれや、運用環境の問題を確かめられます。最初に、合格の基準を書き出しておきます。
- 1
バックテスト
実際に近い条件で過去を検証します。スプレッドや資金も、実運用に近づけます。
- 2
別期間で確認
調整に使っていない期間で成績を見ます。ここで崩れるなら、過剰最適化を疑います。
- 3
デモで動かす
実時間で約定のずれを確認します。期間は決まりがなく、複数の相場局面を含めると安心です。
- 4
少額で実運用
小さなロットから始めます。取引記録を取りながら、基準どおりか判断します。
キャッシュバックは成績表に入らない
バックテストの成績表には、キャッシュバックが含まれません。還元を加味するなら、取引量から別に計算します。還元額は未確定で、ローンチ時に各業者ページへ掲載します。
- 総損益とは別の行として、還元の見込みを計算する
- 還元を理由に、成績の悪いEAを選ばない
- 取引回数が多い手法ほど、還元の影響は大きくなりやすい
- 還元の有無にかかわらず、まず損益がプラスかを確認する
勝率と平均損益を入れて、1回あたりの期待値を計算できます。バックテストの結果と見比べてみましょう。
期待値ツールで確認するよくある質問
Q.バックテストで勝てたEAは、実運用でも勝てますか?
保証はありません。過去データに合わせすぎた過剰最適化や、実際と違うスプレッドの影響で、実運用では成績が下がることがあります。別期間の確認とデモでのフォワードテストを挟みましょう。
Q.モデルは何を選べばよいですか?
最終確認は全ティックが一般的です。まず始値のみなどの速いモデルで大まかに絞り、有望なものだけを細かく検証する使い方もあります。始値のみは、足の確定時にだけ動くEAに向いています。
Q.プロフィットファクターはいくつあればよいですか?
決まった基準はありません。1を超えれば利益が損失を上回りますが、取引数が少ないと偶然の可能性があります。最大ドローダウンや期待利得、コストも合わせて判断してください。
Q.フォワードテストはどのくらい行えばよいですか?
決まった期間はありません。複数の相場局面を含めるために、数週間から数か月ほど行う人が多いです。期間よりも、事前に決めた合格基準を満たすかどうかを重視してください。
本記事は情報提供を目的とし、投資助言ではありません。条件は変更されることがあるため、最新情報は各業者の公式ページで確認してください。海外FX・CFD取引には元本を超える損失のリスクがあります。