外匯槓桿幾倍好?實際槓桿的決定方法
海外外匯的槓桿,到底該設幾倍才好,覺得很猶豫嗎?
結論是:不要看帳戶的最大槓桿,而要看實際使用的實際槓桿。決定損益大小的是手數。
本文整理兩者的差異、所需保證金的計算範例、各交易風格的參考、上限下降的機制,以及決定方法的步驟。
本文重點
- 決定損益大小的不是帳戶的最大槓桿,而是手數與實際槓桿。
- 實際槓桿為持倉總額÷有效保證金,由可容許損失與停損幅度反推決定。
- 有些券商的上限會隨餘額,或在指標公布時、週末下降,條件請至官方頁面確認。
結論:槓桿看「實際」而非「最大」
- 帳戶的最大槓桿,只決定所需保證金的高低
- 損益的大小,由手數與實際槓桿決定
- 實際槓桿,是由可容許損失反推出來的結果
- 上限會因券商與餘額而異,請至官方頁面確認
最大槓桿與實際槓桿的差異
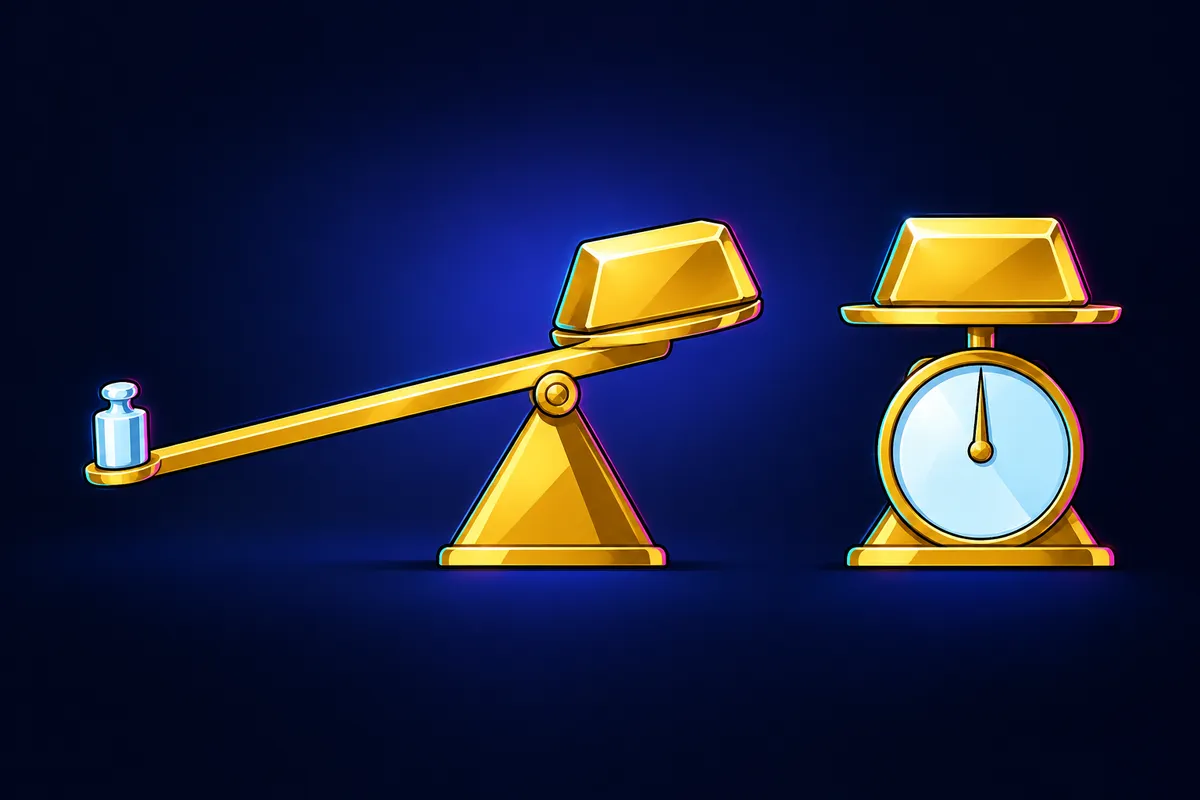
最大槓桿是帳戶可使用的倍率上限。實際槓桿則表示實際持有部位的大小。
| 項目 | 最大槓桿 | 實際槓桿 |
|---|---|---|
| 意義 | 帳戶可使用的倍率上限 | 實際使用的倍率 |
| 計算 | 由券商與帳戶類型決定 | 持倉總額 ÷ 有效保證金 |
| 決定者 | 券商(選擇的是自己) | 取決於自己的手數 |
| 影響 | 所需保證金的大小 | 損益波動幅度的大小 |
即使最大槓桿較高,只要手數相同,損益就不會改變。改變的只有所需的保證金。
所需保證金的計算範例:100 倍、500 倍、1000 倍
所需保證金是以持倉總額除以槓桿求得。比較以價格 1.08 買進 1 手(10 萬單位貨幣)EURUSD 的情況。
| 最大槓桿 | 持倉總額 | 所需保證金 |
|---|---|---|
| 100 倍 | $108,000 | $1,080 |
| 500 倍 | $108,000 | $216 |
| 1000 倍 | $108,000 | $108 |
實際槓桿的計算方法與參考
實際槓桿是以持倉總額除以有效保證金。帳戶有 $5,000,持有 0.5 手 EURUSD 的話,$54,000 ÷ $5,000,約為 10.8 倍。
持有多個部位時,要把所有持倉加總計算。帳戶餘額減少時,即使手數相同,倍率也會上升。
各交易風格的參考
| 交易風格 | 實際槓桿的參考 | 想法 |
|---|---|---|
| 長期、波段 | 偏低(數倍左右為止) | 保留足以承受大幅波動的餘裕 |
| 當沖 | 偏低至中等(數倍至 10 倍前後) | 配合停損幅度調整手數 |
| 短線剝頭皮 | 中等至偏高 | 停損幅度較窄,因此倍率容易偏高 |
比起參考值,更要看「虧損時的金額」
同樣是 10 倍,停損幅度愈寬,單次的損失就愈大。請不要只看倍率,也要以觸及停損時的金額來確認。
高槓桿的優點與缺點
較高的最大槓桿,視用法而定有其優點。另一方面也有風險增加的一面,請兩者都掌握。
優點
- 手數相同時,所需保證金較小
- 保證金效率佳,剩餘資金可挪作其他用途
- 不必在帳戶放太多資金,只需存入必要的部分
- 保證金維持率較有餘裕,容易與強制平倉保持距離
缺點
- 即使資金很小也能下大手數,容易下得過重
- 實際槓桿一上升,稍微逆向就會造成大額損失
- 遇到急遽波動時,可能在停損之前先被強制平倉
- 交易規則容易消失,變成憑感覺決定手數
槓桿上限隨餘額下降的機制
在海外外匯中,有些券商會依有效保證金或持倉大小,讓可使用的槓桿階段性下降。機制與水準因券商而異。
- 有效保證金增加後,上限會階段性下降的制度
- 持倉總額較大時,倍率上限可能下降
- 在指標公布前後或週末,有些券商會暫時降低上限
- 依商品(貨幣對、黃金、指數)不同,上限也可能不同
槓桿的決定方法:由可容許損失反推的步驟
不是先決定倍率,而是由可容許損失反推。順序是:結果上決定了實際槓桿。
- 1
決定可容許損失
決定單次交易可以虧損的金額。$5,000 的 2%,可容許損失為 $100。
- 2
決定停損幅度
從圖表型態或 ATR,測量到看法被推翻的位置為止的幅度。此範例設為 20 pips。
- 3
計算手數
EURUSD 為 20 pips × 10 USD,1 手的損失約為 200 USD。100 USD ÷ 200 USD,得出 0.5 手。
- 4
確認實際槓桿
0.5 手的持倉約為 $54,000。除以 $5,000,約為 10.8 倍。
- 5
檢視是否過高
若超出自己的容許範圍,就降低手數。請避免以縮窄停損幅度的方式來湊數。
| 項目 | 範例 |
|---|---|
| 帳戶資金 | $5,000 |
| 可容許損失(2%) | $100 |
| 停損幅度 | 20pips |
| 手數 | 0.5 手 |
| 實際槓桿 | 約 10.8 倍 |
槓桿與現金回饋的關係
許多現金回饋是依交易的手數計算。基準是交易量,而不是槓桿的倍率本身。
回饋金額尚未確定,將於上線時刊登在各券商頁面。請避免為了回饋而提高手數或槓桿。
輸入貨幣對與手數,可確認所需保證金與實際槓桿的參考值。也請比較不同倍率之間的差異。
計算所需保證金常見問題
Q.外匯的槓桿幾倍比較好?
沒有固定的正確答案。請不要看最大倍率,而是以實際使用的實際槓桿來思考。由可容許損失與停損幅度決定手數,再確認由此得出的倍率是否在自己的容許範圍內。
Q.最大槓桿愈高,損失也會愈大嗎?
手數相同的話,損益的大小不會改變。改變的是所需保證金。不過,由於能以較少的資金下大手數,結果上損失確實容易擴大。
Q.實際槓桿要怎麼計算?
以持倉總額除以有效保證金求得。例如,$5,000 的帳戶持有 0.5 手 EURUSD(約 $54,000),約為 10.8 倍。餘額改變時,倍率也會跟著變動。
Q.餘額增加時,槓桿會下降嗎?
有些券商會依有效保證金或持倉,讓上限階段性下降。在指標公布時或週末,也可能受到限制。機制因券商而異,請至官方頁面確認最新條件。
本文僅供資訊提供,並非投資建議。條件可能變更,最新資訊請至各券商的官方頁面確認。海外外匯與CFD交易有損失超過本金的風險。